İzmir Yeminli Mali Müşavirler Odası (İzmir YMMO) Başkanı Yaşar Zengin, 2027 yılında yürürlüğe girecek vergi düzenlemelerine ilişkin sanayici ve ihracatçılara önemli uyarılarda bulundu. İmalatçı işletmelerin üretim faaliyetlerinden elde ettikleri kazançlara uygulanacak kurumlar vergisi oranının yüzde 24’ten yüzde 12,5’e indirileceğini belirten Zengin, işletmelerin yeni döneme hazırlıklı girmesi gerektiğini söyledi.
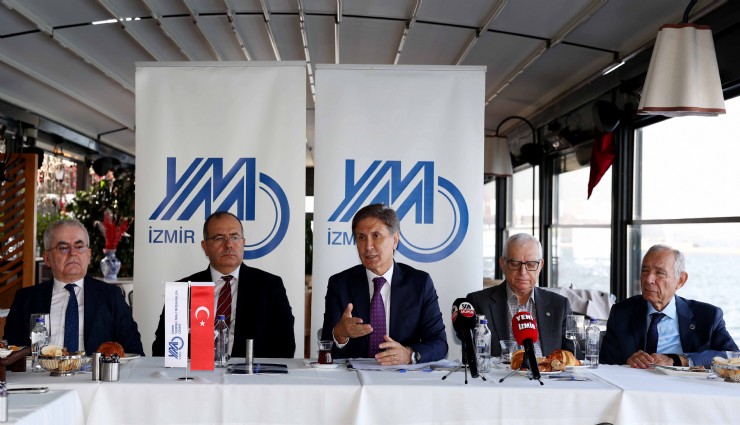
İzmir YMMO Yönetim Kurulu Başkanı Yaşar Zengin ve yönetim kurulu üyeleri, Konak Pier’de düzenlenen toplantıda basın mensuplarıyla bir araya geldi. Odanın çalışmaları ve güncel ekonomik gelişmelerin ele alındığı toplantıda, 2027 yılında uygulanacak vergi düzenlemeleri, işletmelere sağlanacak avantajlar ve mali müşavirlik hizmetlerinin önemi değerlendirildi.
Zengin, özellikle imalat sektörünü ilgilendiren vergi indiriminin önemli bir fırsat sunduğunu ancak işletmelerin bu avantajdan yararlanabilmesi için muhasebe ve maliyet sistemlerini önceden düzenlemesi gerektiğini vurguladı.
İmalatçı işletmelere yüzde 12,5 vergi avantajı
7582 sayılı Kanun kapsamında yapılan düzenlemeyle, sanayi sicil belgesine sahip ve fiilen üretim gerçekleştiren kurumların yalnızca üretim faaliyetlerinden elde ettiği kazançlara 2027 yılından itibaren yüzde 12,5 kurumlar vergisi uygulanacak.
Mevcut üretim kazancı vergi oranının yüzde 24 olduğunu hatırlatan Zengin, yeni uygulamanın sanayiciler için önemli bir avantaj oluşturacağını ifade etti. Ancak indirimin şirketlerin bütün kazançlarını kapsamadığını belirten Zengin, yalnızca üretim faaliyetlerinden elde edilen gelirlerin bu kapsamda değerlendirileceğini söyledi.
İşletmelerin kendi ürettikleri ürünleri ihraç etmelerinden elde ettikleri kazançların da indirim kapsamında olacağını aktaran Zengin, bu kazançlara ayrıca beş puanlık ihracat indirimi uygulanmayacağını kaydetti.
Vergi avantajından yararlanmak isteyen işletmelere hazırlık çağrısı yapan Zengin, sanayi sicil belgeleri ve kapasite raporlarının güncellenmesini, yeni makine ve ürün bilgilerinin ilgili belgelere işlenmesini istedi. Üretimden elde edilen kazançların diğer ticari faaliyetlerden ayrı takip edilebilmesi için maliyet muhasebesinin de buna uygun kurulması gerektiğini belirtti.
Zengin, yararlanılan vergi indiriminin 200 bin TL'yi aşması halinde YMM tasdik raporu zorunluluğunun bulunduğunu hatırlatarak, imalatçı işletmelerin Ocak 2027 itibarıyla yeminli mali müşavirlerle yıllık tam tasdik sözleşmesi yapmasını önerdi.
İhracatçılara da mali planlama uyarısı
İhracat kazançlarına uygulanan beş puanlık kurumlar vergisi indiriminin de belirli koşullarda YMM tasdikine tabi olduğunu belirten Zengin, ihracatçıların mali süreçlerini yıl sonuna bırakmadan takip ettirmelerinin önemine değindi.
Şirketlerin kâr dağıtım politikalarının da vergi planlamasında belirleyici olduğunu söyleyen Zengin, geçmiş yıl kârlarının uzun süre bekletildikten sonra toplu şekilde dağıtılmasının ortakları daha yüksek gelir vergisi dilimlerine taşıyabileceğine dikkat çekti. Bu nedenle şirketlerin yatırım ve öz kaynak ihtiyaçlarını gözeterek düzenli kâr dağıtımı yapmasının daha sağlıklı olabileceğini ifade etti.
Zengin ayrıca anonim şirketlerde 250 bin TL, limited şirketlerde ise 50 bin TL olan asgari sermaye tutarlarına uyum için son tarihin 31 Aralık 2027 olduğunu hatırlattı. Nakdi sermaye artırımı, yatırım teşvikleri ve makine-teçhizat yatırımlarında sağlanan vergi avantajlarına da değindi.
Tam tasdik hizmetine talep artıyor
Vergi idaresinde dijitalleşmenin hızlanmasıyla işletmelerin mali işlemlerinin daha kapsamlı şekilde takip edildiğini belirten Zengin, e-Fatura, e-Arşiv, e-Defter ve e-Beyanname uygulamalarının yanı sıra yapay zekâ destekli analizlerin de denetim süreçlerinde etkili olduğunu söyledi.
Bu gelişmeler karşısında tam tasdik hizmetinin işletmeler için önleyici bir güvence oluşturduğunu ifade eden Zengin, yeminli mali müşavirlerin vergi risklerini önceden tespit edebildiğini ve şirketlerin teşvik ile istisnalardan mevzuata uygun biçimde yararlanmasına katkı sağladığını kaydetti.
İzmir bölgesinde tam tasdik sözleşmesi yapan işletme sayısının 2022'de yaklaşık 2 bin 600 seviyesindeyken 2026 yılında 4 bine yaklaştığını açıklayan Zengin, beş yıllık dönemde yüzde 50'yi aşan bir artış yaşandığını belirtti. Odanın 2028 hedefinin ise tam tasdik sözleşmesi sayısını 5 binin üzerine çıkarmak olduğunu söyledi.
Kayıt dışılıkla mücadele için yeni öneri
Vergi sistemine ilişkin değerlendirmelerde bulunan Zengin, kayıt dışılıkla mücadelenin güçlendirilmesi gerektiğini dile getirdi. Vergi denetimlerinde yalnızca gelir beyanlarının değil, kişilerin harcamalarının da dikkate alınmasını öneren Zengin, beyan edilen gelirle yapılan harcamalar arasında ciddi farklılık bulunması halinde bu farkın kaynağının açıklanmasını sağlayacak bir mekanizmanın kurulabileceğini ifade etti.
Bu uygulamanın vergi adaletini güçlendireceğini ve yükümlülüklerini eksiksiz yerine getiren mükellefleri koruyacağını belirtti.
Finansman gider kısıtlaması kaldırılsın çağrısı
İşletmelerin finansmana erişimde yaşadığı sorunlara da değinen Zengin, finansman gider kısıtlamasının yeniden değerlendirilmesini istedi.
Yabancı kaynakları öz kaynaklarını aşan işletmelerde finansman giderlerinin yüzde 10'luk bölümünün vergi matrahından indirilememesinin ek yük oluşturduğunu belirten Zengin, yüksek faiz maliyetleriyle mücadele eden işletmelerin üzerindeki bu yükün kaldırılması gerektiğini savundu.
Geçici vergi ve mali tatil için düzenleme önerisi
Zengin, işletmelerin ve mali müşavirlerin iş yükünü artıran uygulamaların da değiştirilmesi gerektiğini söyledi. Kurumlar vergisi beyannamesinin nisan ayında hazırlanmasının hemen ardından ilk üç aylık döneme ilişkin geçici vergi çalışmalarının başlamasının iş yoğunluğunu artırdığını belirten Zengin, birinci dönem geçici vergi beyannamesinin kaldırılmasını önerdi.
Hazine açısından gelir kaybı yaşanmaması için bu dönemde beyanname verilmeden avans niteliğinde ödeme yapılabileceğini dile getirdi.
Mevcut mali tatil uygulamasının da beklentileri karşılamadığını ifade eden Zengin, 1-20 Temmuz tarihleri arasındaki dönemde vergisel sürelerin durdurulmasını veya temmuz ayındaki yükümlülüklerin ağustos ayıyla birleştirilmesini istedi.
Zengin, 2027 yılında özellikle imalatçı işletmeler için önemli vergi avantajlarının gündeme geleceğini belirterek, şirketlerin bu fırsatlardan yararlanabilmesi için mali planlama ve muhasebe altyapılarını şimdiden hazırlaması gerektiğini vurguladı.



 Sayfa başına git


 GÜNCEL

